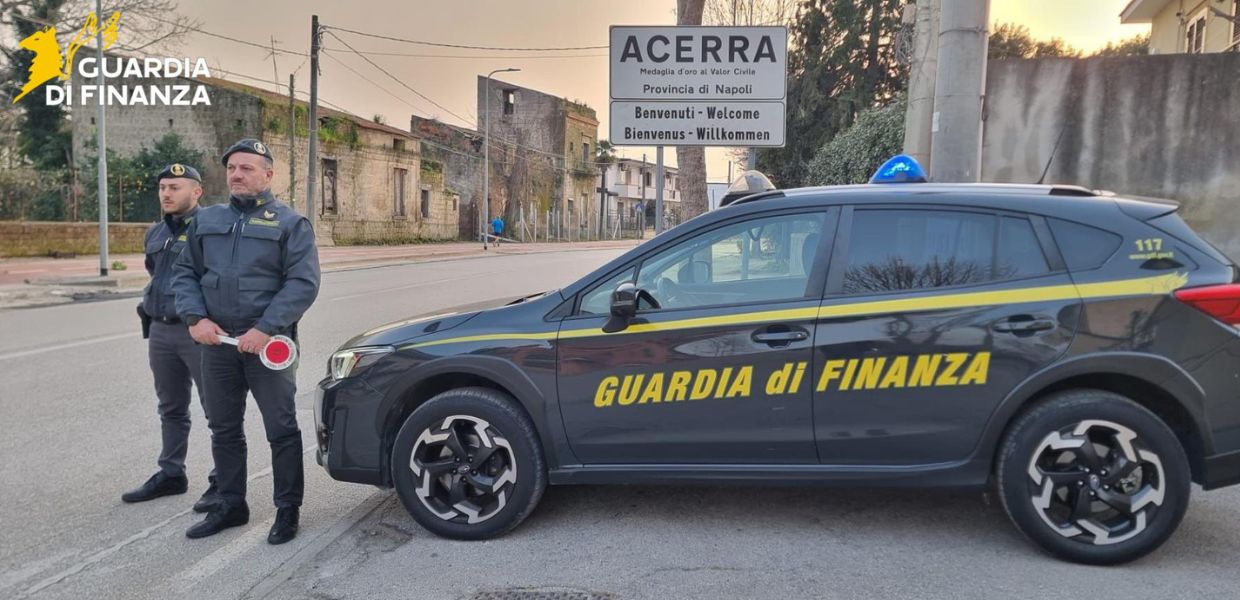

I tre fratelli Giovanni, Cuono e Salvatore Pellini, imprenditori del settore dei rifiuti, erano stati condannati in via definitiva per disastro ambientale nella Terra dei Fuochi. Dopo l’ultimo sequestro dei beni, risalente al maggio del 2024, è ora scattata la confisca per equivalente, anche alla luce della pericolosità qualificata e della sproporzione tra patrimoni accumulati nel tempo e redditi dichiarati. La confisca ha interessato otto aziende, 224 immobili, 75 terreni, 70 rapporti finanziari, 72 auto, tre barche e due elicotteri.
Una confisca di beni per 205 milioni di euro per i fratelli Pellini, gli imprenditori del settore dei rifiuti coinvolti nelle inchieste sulla Terra dei Fuochi. Il Tribunale di Napoli (presidente Teresa Areniello) ha disposto la confisca, anche per equivalente, di otto aziende tra Napoli, Frosinone e Roma, 224 immobili tra Napoli, Salerno, Caserta, Cosenza, Latina e Frosinone, oltre a 75 terreni, 70 rapporti finanziari, 72 auto, tre barche e due elicotteri.
La confisca arriva dopo un lungo iter giudiziario, partito nel 2017: secondo la Direzione distrettuale antimafia (Dda) di Napoli, i fratelli Giovanni, Cuono e Salvatore Pellini si sarebbero arricchiti grazie al traffico illecito di rifiuti nella Terra dei Fuochi ed erano stati condannati in via definitiva per disastro ambientale. Le stesse indagini avevano accertato una evidente sproporzione tra i beni posseduti e i redditi dichiarati e per questo, già nel 2019, era stata disposta una prima confisca, confermata anche in appello nel 2023 ma annullata nell’aprile 2024 dalla Corte di Cassazione per vizi di carattere formale.
Secondo la Procura di Napoli, tuttavia, restano i presupposti di quelle misure anche in virtù degli elementi di pericolosità qualificata. Già nel maggio 2024, il Tribunale di Napoli aveva nuovamente disposto il sequestro dei beni e lo scorso 19 febbraio, all’esito dell’istruttoria camerale, è scattata la confisca, a causa della perdurante pericolosità qualificata, della sproporzione tra patrimoni accumulati nel tempo e redditi dichiarati, dell’inidoneità delle giustificazioni difensive avanzate per dimostrare, in modo plausibile e documentalmente riscontrabile, la provenienza delle risorse impiegate.